

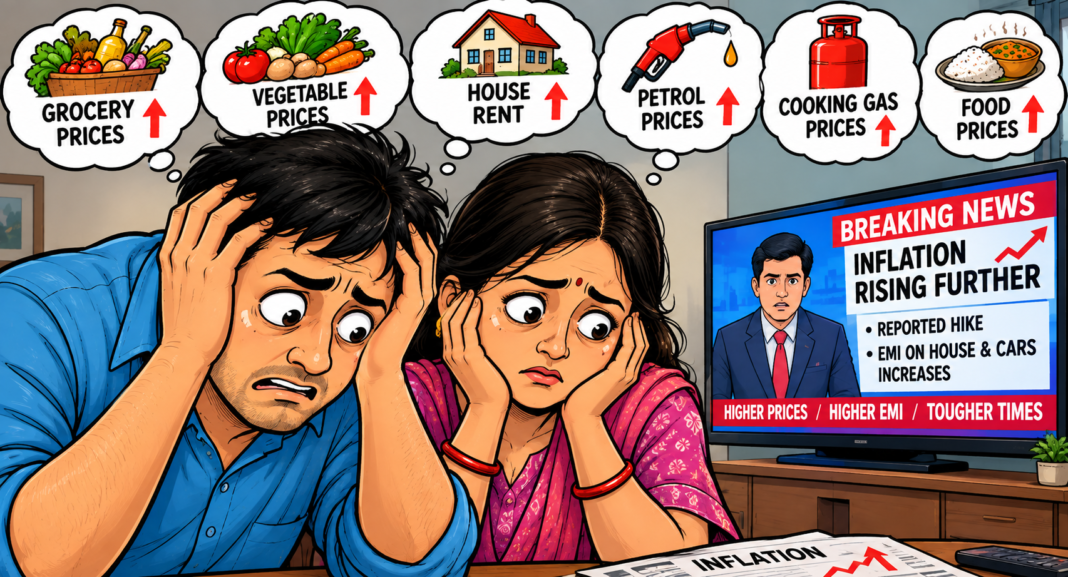
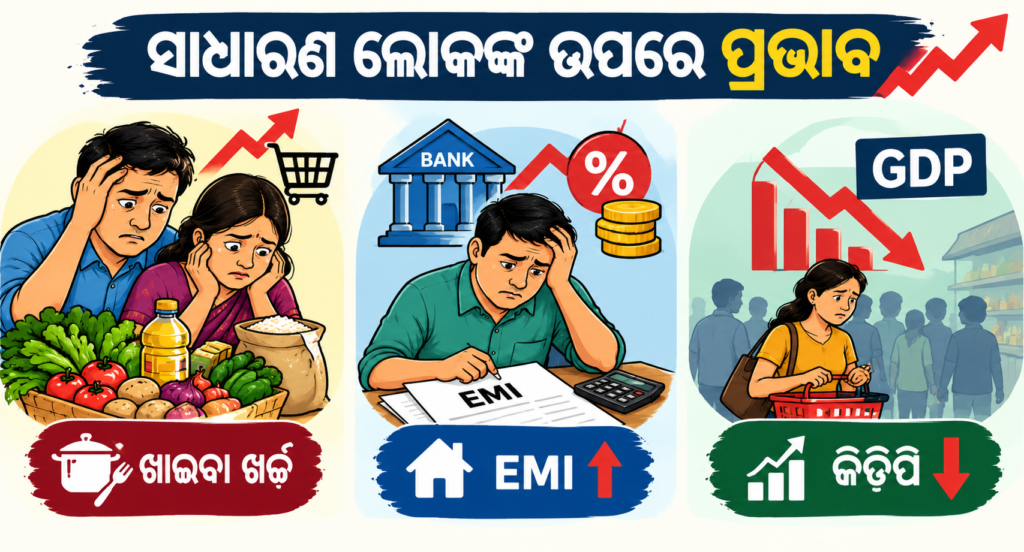
ପିଆଜ, କ୍ଷୀର, ଚିନି, ପେଟ୍ରୋଲ, ରନ୍ଧନ ଗ୍ୟାସ ହେଉ ବା ଡାକ୍ତରଙ୍କ ଫି’ ଅବା ପୁଣି ଇଣ୍ଟରନେଟ୍, ଫୋନ କଲ ବା ୟୁପିଆଇରେ ପେମେଣ୍ଟ; ଗଲା କିଛିଦିନ ହେଲା ଏ ସବୁକିଛି ବଢ଼ି ଚାଲିଛି। ଏଭଳି ଅନିୟନ୍ତ୍ରିତ ଦରଦାମ ବୃଦ୍ଧିକୁ ଅର୍ଥନୀତିଜ୍ଞଙ୍କ ଭାଷାରେ ଗ୍ରାହକ ମୁଦ୍ରା ସୂଚକାଙ୍କ ବା ସିପିଆଇ ବୋଲି କୁହାଯାଏ। କିନ୍ତୁ ସରଳ ଭାଷାରେ ଆମ ପାଇଁ ଏହା ମହଙ୍ଗା ମାଡ଼। ଏହି ମାଡ଼ ଗଲା କିଛି ଦିନର ସମସ୍ୟା ତାହା ନୁହେଁ, ଗଲା ୮ ମାସ ହେଲା ଆମକୁ ଏହା ସହିବାକୁ ପଡ଼ୁଛି। ଆଗକୁ ଏଥିରେ ଆଉ ଏକ ମାଡ଼ ଯୋଡ଼ି ହେବାକୁ ଯାଉଛି ତାହା ହେଲା ଋଣ ଦର ବୃଦ୍ଧି। ଅର୍ଥାତ୍ ଏହି ଦରଦାମକୁ ନିୟନ୍ତ୍ରଣ କରିବା ପାଇଁ ବ୍ୟାଙ୍କ ଋଣ ମହଙ୍ଗା ହେବା ଆଶଙ୍କା। ଏହାର ସିଧା ପ୍ରଭାବ ଇଏମ୍ଆଇରେ ଅଧିକ ସୁଧ…।
ଭାରତ ସରକାରଙ୍କ ପରିସଂଖ୍ୟାନ ଓ କାର୍ଯ୍ୟକ୍ରମ ରୂପାୟନ ମନ୍ତ୍ରଣାଳୟ ପକ୍ଷରୁ ଜାରି ତଥ୍ୟ ଅନୁସାରେ ଜାନୁୟାରୀ ୨୦୨୬ରେ ଗ୍ରାହକ ମୁଦ୍ରା ସୂଚକାଙ୍କ ବା ସିପିଆଇ ୨.୭୪% ଥିଲା। ତାହା ଅଗଷ୍ଟ ମାସରେ ୪.୮୨% ହୋଇଛି। ଏହି ବୃଦ୍ଧି ଦର୍ଶାଉଛି ଦେଶରେ ଦରଦାମ ଗଲା ୮ ମାସ ଭିତରେ ପ୍ରାୟ ଦ୍ୱିଗୁଣିତ ହୋଇଛି। ଆସନ୍ତା ଦୁଇଟି ତ୍ରୟମାସିକରେ ସିପିଆଇ ୬% ପହଞ୍ଚିଯିବାର ଆକଳନ କରାଯାଇଛି। ଯଦି ଏହା ହୁଏ ତେବେ ବାଧ୍ୟ ହୋଇ ରିଜର୍ଭ ବ୍ୟାଙ୍କ ଋଣ ଉପରେ ଲଗାମ ଲଗାଇବେ। ଏପରିକି ଏ ଲଗାମ ଆସନ୍ତା ମାସର ପ୍ରଥମ ସପ୍ତାହରେ ଲାଗୁ କରିପାରନ୍ତି ରିଜର୍ଭ ବ୍ୟାଙ୍କ। ଲୋକଙ୍କ କ୍ରୟହାରକୁ କମାଇବା, ମିତବ୍ୟୟୀ ହେବାକୁ ଶିଖାଇବା ତଥା ବ୍ୟାଙ୍କଗୁଡ଼ିକ ଉପରେ ଥିବା ଚାପକୁ କମାଇବା ଲାଗି ଏହା ଉଦ୍ଦିଷ୍ଟ ହୋଇପାରେ। କିଛିଦିନ ପୂର୍ବରୁ ପ୍ରଧ଼ାନମନ୍ତ୍ରୀ ମହଙ୍ଗା ସୁନା କ୍ରୟ, ବିଦେଶଗସ୍ତକୁ ନିୟନ୍ତ୍ରଣ କରିବାକୁ ଆହ୍ୱାନ ଦେଇଥିଲେ, ଏବେ ସାଧାରଣ ଲୋକଙ୍କ ପାଇଁ ଏପରି ଅଭିବୃଦ୍ଧି ବିରି ଉପରେ କୋରଡ଼ାର ମାଡ଼ ହେବ।
ସାଧାରଣ ଲୋକଙ୍କ ଉପରେ ଏହି ପ୍ରକାର ମହଙ୍ଗାମାଡ଼ କିଛି ନୁଆ କଥା ନୁହେଁ। ବିଭିନ୍ନ ଆନ୍ତର୍ଜାତିକ ଏବଂ ଜାତୀୟ କାରଣ ଯୋଗୁ ଏହି ପ୍ରକାର ଅବସ୍ଥା ସୃଷ୍ଟି ହୋଇଥାଏ। କିନ୍ତୁ ଏହାକୁ ସରକାରଙ୍କ ଅର୍ଥନୀତି ଉପରେ ନିୟନ୍ତ୍ରଣର ଅଭାବ ବୋଲି ଗ୍ରହଣ କରାଯାଏ। ପୁଣି ଦେଶ ଭିତରେ ଆର୍ଥିକ ସ୍ଥିତିକୁ ସୁଧାରିବା ପାଇଁ ରିଜର୍ଭ ବ୍ୟାଙ୍କ ଋଣ ସୁଧହାର ବା ରେପୋ ରେଟ୍କୁ ସମୀକ୍ଷା କରିବା ଏକ ସ୍ୱଭାବିକ ପ୍ରକ୍ରିୟା। ଏହା ଦ୍ୱିମାସିକ ହୋଇପାରେ ବା ତ୍ରୟମାସିକ ବି ହୋଇପାରେ। କିନ୍ତୁ ରିଜର୍ଭ ବ୍ୟାଙ୍କଙ୍କ ସମୀକ୍ଷା ଯଦି ସୁଧ ହାରକୁ ବୃଦ୍ଧି କରାଏ ତାହା ସିଧାସଳଖ ସାଧାରଣ ଲୋକଙ୍କ ଉପରେ ଏକ ନକରାତ୍ମକ ପ୍ରଭାବ ପକାଏ। ମଧ୍ୟବିତ୍ତଙ୍କ ଅଙ୍କ ବିଗିଡ଼ି ଯାଏ। ଆଉ ତାହା କେନ୍ଦ୍ର ସରକାରଙ୍କ ପାଇଁ ବିପଦ ହୋଇଥାଏ। ଖାଲି ସେତିକି ନୁହେଁ, ଏଥିଯୋଗୁ ସରକାରଙ୍କୁ ଲୋକେ ବଦଳାଇବାକୁ ବି ଚିନ୍ତା କରନ୍ତି। ୨୦୧୪ରେ ଏମିତି ଏକ ପରିସ୍ଥିତି ସୃଷ୍ଟି ହୋଇଥିଲା। ସେତେବେଳେ ରିଜର୍ଭ ବ୍ୟାଙ୍କ ପକ୍ଷରୁ ରେପୋ ଦର ୮ ପ୍ରତିଶତ ଉପରକୁ ଟପିଥିଲା। ଆଉ ସରକାର ବଦଳିଥିଲା। ଜୁନରେ ୟୁପିଏ-୨ ସରକାରକୁ ବଦଳାଇ ଲୋକେ ବିଜେପି ହାତରେ ପୂର୍ଣ୍ଣ କ୍ଷମତା ଦେଇଥିଲେ।
ଭାରତୀୟ ଋଣ ବଜାରରେ ଯଦି ଇତିହାସକୁ ଅବଲୋକନ କରାଯାଏ ତେବେ ୨୦୦୦ ମସିହାରେ ଋଣଦର ସର୍ବାଧିକ ଥିଲା। ୯ ଅଗଷ୍ଟ ୨୦୦୦ ମସିହାରେ ତତ୍କାଳୀନ ରିଜର୍ଭ ବ୍ୟାଙ୍କ ଗଭର୍ଣ୍ଣର ରେପୋ ହାରକୁ ୧୬ ପ୍ରତିଶତକୁ ନେଇଥିଲେ। ଏହାଦ୍ୱାରା ଅନେକ ବର୍ଷର ଅସ୍ଥିରତା ପରେ ଦେଶ ରାଜନୀତିକ ସ୍ଥିରତା ଆଡ଼କୁ ଯାଉଥିଲା। କିନ୍ତୁ ଆତଙ୍କବାଦୀ ଆକ୍ରମଣ, କାର୍ଗିଲ ଯୁଦ୍ଧ, ଭାରତ ଉପରେ ଆନ୍ତର୍ଜାତିକ ଅର୍ଥନୀତିକ ପ୍ରତିବନ୍ଧ ଅର୍ଥନୀତିକ ଅସ୍ଥିରତାକୁ ବଢ଼ାଉଥିଲା। ଆଉ ଏହି ପ୍ରକାର ପରିସ୍ଥିତିକୁ ନିୟନ୍ତ୍ରଣ କରିବା ଲାଗି ଅଟଳ ବିହାରୀ ବାଜପେୟୀଙ୍କ ସରକାର ଆଗରେ ଏକ ବଡ଼ ଆହ୍ୱାନ ଥିଲା। ଏହାକୁ ସମ୍ମୁଖୀନ ହୋଇ ବାଜପେୟୀ ଅର୍ଥନୀତିକ ଉଦାରତା ନୀତିକୁ ଲାଗୁ କରିଥିଲେ, ଯାହା ୧୯୯୧ ସଂସ୍କାର ସମୟରେ ଆପଣାଯାଇଥିଲା। ଦେଶର ସବୁ ରାଜନୀତିକ ଦଳ ଏକାଠି ହେଲେ। ଆଉ ଆମର ଆର୍ଥିକ ପରିସ୍ଥିତିରେ ସୁଧାର ଆସିଥିଲା।
ସେଭଳି ଏକ ପରିସ୍ଥିତି ଏବେ ସୃଷ୍ଟି ହୋଇଛି ବୋଲି କୁହାଯାଇ ନପାରେ, କିନ୍ତୁ ଯେଉଁ ସରକାର ସମୟରେ ମୁଦ୍ରା ସ୍ଫିତୀ ଉପରେ ନିୟନ୍ତ୍ରଣ ଅଣାଯାଇ ଭାରତକୁ ଏକ ନିରନ୍ତର ବିକାଶ ରାସ୍ତା ଦେଖାଯାଇଛି, ଯେଉଁଠାରେ ଭାରତ ଏକ ବିକଶିତ ଭାରତ ଆଡ଼କୁ ଗତି କରୁଛି ବୋଲି ସରକାର ଅନୁଭବ କରାଉଛନ୍ତି, ସେହି ସମୟରେ ଏହି ମହଙ୍ଗାମାଡ଼ ଏକ ଭୟଙ୍କର ପରିସ୍ଥିତି ସୃଷ୍ଟି କରିପାରେ। ପୁଣି ଆଗାମୀ ଦିନମାନଙ୍କରେ ଭାରତର ରାଜନୀତିକୁ ନିୟନ୍ତ୍ରଣ କରୁଥିବା ଉତ୍ତରପ୍ରଦେଶରେ ବିଧାନସଭା ନିର୍ବାଚନ ରହିଛି। ଯଦି ଏହି ଦରଦାମ ବୃଦ୍ଧିକୁ ସରକାର ନିୟନ୍ତ୍ରଣ କରିବାରେ ଅସମର୍ଥ ହୁଅନ୍ତି ତେବେ ସରକାରର ନେତୃତ୍ୱ ନେଉଥିବା ଦଳ ପାଇଁ ବିପର୍ଯ୍ୟୟ ସମୟ ଆସିଲା ବୋଲି ବିଚାର କରିବାକୁ ହେବ।
ରେପୋ ହାର କ’ଣ, ଏହା କେମିତି ପ୍ରଭାବ ପକାଏ
ରେପୋ ହାର ବା ରି-ପର୍ଚେଜ୍ ଅପ୍ସନ ରେଟ ହେଉଛି ରିଜର୍ଭ ବ୍ୟାଙ୍କ ପକ୍ଷରୁ ସ୍ଥିର କରାଯାଉଥିବା ସୁଧ ହାର। ଏହି ସୁଧହାରରେ ବାଣିଜ୍ୟିକ ବ୍ୟାଙ୍କ ମାନଙ୍କୁ ଭାରତର କେନ୍ଦ୍ରୀୟ ବ୍ୟାଙ୍କ ଋଣ ଦେଇଥାଏ। ଯେତେବେଳେ ବ୍ୟାଙ୍କରେ ଜମା ରାଶି କମେ ଏବଂ ଋଣ ରାଶି ବୃଦ୍ଧି ପାଏ ସେତେବେଳେ କାରବାରକୁ ନିୟନ୍ତ୍ରଣରେ ରଖିବା ପାଇଁ ବ୍ୟାଙ୍କ ମାନେ କେନ୍ଦ୍ରୀୟ ବ୍ୟାଙ୍କ ବା ରିଜର୍ଭ ବ୍ୟାଙ୍କଠାରୁ ଋଣ ନେଇଥାନ୍ତି। ଏହି ଋଣପାଇଁ ନେଉଁଥିବା ସୁଧହାର ବା ରେପୋ ହାର ଉପରେ ନିଜ ପକ୍ଷରୁ ଅଧିକ କିଛି ଯୋଡ଼ି ବ୍ୟାଙ୍କ ସାଧାରଣ ଗ୍ରାହକଙ୍କୁ ଋଣ ପ୍ରଦାନ କରନ୍ତି। ଅର୍ଥାତ୍ ଯଦି ରିଜର୍ଭ ବ୍ୟାଙ୍କ ରେପୋ ବଢ଼ିବ ତେବେ ଆମେ ଯେକୌଣସି ବ୍ୟାଙ୍କରୁ ନେଇଥିବା ଋଣ ବଢ଼ିବ ଏବଂ ଯଦି ରିଜର୍ଭ ବ୍ୟାଙ୍କ ଏହି ହାରକୁ କମାଏ ତେବେ ସୁଧ କମିବ। ସୁଧ କମିଲେ ଇଏମଆଇ ବା କିସ୍ତି କମିବ। କିସ୍ତି କମିଲେ ମାସିକ ବୋଝ ବି ହାଲୁକା ହେବ। ଅର୍ଥାତ୍ ଏହା ସିଧାସଳଖ ସାଧାରଣ ଲୋକଠାରୁ ଆରମ୍ଭ କରି ବ୍ୟବସାୟକୁ ବି ପ୍ରଭାବିତ କରିଥାଏ।
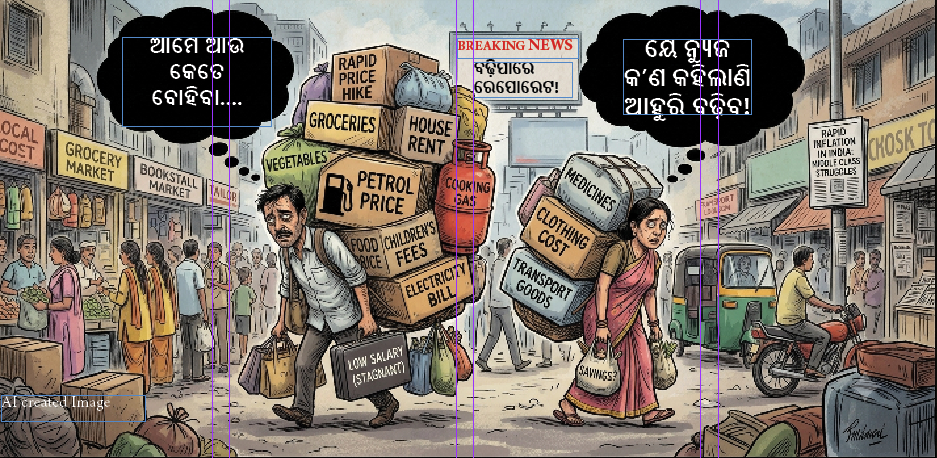
ଏବେ ରିଜର୍ଭ ବ୍ୟାଙ୍କପକ୍ଷରୁ ସ୍ଥିର କରାଯାଇଥିବା ରେପୋ ହାର ହେଉଛି ୫.୨୫%। ଗଲା ୯ ମାସ ହେଲେ ଏହି ହାର ଜାରି ରହିଛି। ଡିସେମ୍ବର ୫, ୨୦୨୫ ପୂର୍ବରୁ ଏହି ହାର ୫.୫୦% ଥିଲା। ୨୦୨୬ ଆରମ୍ଭରୁ କିନ୍ତୁ ଭାରତ ଉପରେ ଆନ୍ତର୍ଜାତିକ ମାଡ଼ ବଢ଼ିବାରେ ଲାଗିଛି। କେତେବେଳେ ଆମେରିକାର ବାଣିଜ୍ୟିକ ଶୁଳ୍କ ବା ଟାରିଫ ମାଡ ତ ଆଉ କେତେବେଳେ ଯୁଦ୍ଧ, ପୁଣି କେତେବେଳେ ପରୋକ୍ଷ ଯୁଦ୍ଧର ପ୍ରଭାବ ଆମର ଆର୍ଥିକ ମେରୁଦଣ୍ଡକୁ ଆଘାତ ଦେଇଛି। ଏହି ହେତୁ ଖାଲି ବାଣିଜ୍ୟ ପ୍ରଭାବିତ ହୋଇଛି ତାହା ନୁହେଁ, ଯାତାୟାତ ଖର୍ଚ୍ଚ ବଢ଼ିଛି, ରୋଷଇଘରେ ସଉଦା ଦର ବଢ଼ିଛି, ଘରେ ଲାଗୁଥିବା ଟାଇଲ ଦର ବି ବଢ଼ିଛି। କହିବାକୁ ଗଲେ ଗ୍ରାହକଙ୍କ ଉପରେ ମହଙ୍ଗା ବୋଝ ବଢ଼ିଛି। ପୁଣି ଏହା ନିରନ୍ତର ଭାବେ ବଢ଼ୁଥିବାରୁ ଆଗକୁ ଏହାର ପ୍ରଭାବ ବ୍ୟାଙ୍କ ଋଣ ବଜାର ଉପରେ ପଡ଼ିପାରେ ବୋଲି ଆଶଙ୍କା ସୃଷ୍ଟି ହୋଇଛି।
ଭାରତ ଭଳି ବିକାଶଶୀଳ ଅର୍ଥନୀତିରେ ଖାଇବା ସାମଗ୍ରୀ, ଜଣେ ସାଧାରଣ ଲୋକର ରୋଜଗାରର ୩୫ରୁ ୪୫% ପ୍ରତିଶତକୁ ଖର୍ଚ୍ଚ ଆକାରରେ ଗ୍ରହଣ କରିଥାଏ। ଯଦି ବଜାର ଏବଂ ସାଧାରଣ ଲୋକଙ୍କ ଉପରେ ଏହାର ପ୍ରଭାବ ପଡ଼େ ତେବେ ସାଧାର ଲୋକଙ୍କ କ୍ରୟ ଶକ୍ତି କମିବ। ସାଧାରଣ କ୍ରୟ କମିଲେ ବ୍ୟବସାୟ କମିବ ଏବଂ ଅର୍ଥନୀତିରେ ମୁଦ୍ରା ଆଦାନ ପ୍ରଦାନ କମିଯିବ। ଏହା ସିଧାସଳଖ ଜିଡିପି ବା ଦେଶର ଅଭିବୃଦ୍ଧି ହାର ଉପରେ ପ୍ରଭାବ ପକାଇବ।
କାହିଁକି ଏପରି ଆଶଙ୍କା?
ଏଚ୍ଏସ୍ବିସି ଗ୍ଲୋବାଲ ରିସର୍ଚ୍ଚ ଅନୁସାରେ ଭାରତରେ ଯେଉଁଭଳି ଭାବେ ମୁଦ୍ରାସ୍ଫୀତି ହାର ବଢ଼ୁଛି ତାହା ରିଜର୍ଭ ବ୍ୟାଙ୍କ ପାଇଁ ଅସହ୍ୟ ହେବାର ଆଶଙ୍କା ରହିଛି। ରିଜର୍ଭ ବ୍ୟାଙ୍କ ୬% ପ୍ରତିଶତ ଯାଏ ସିପିଆଇକୁ ସହ୍ୟ କରିପାରିବ। କିନ୍ତୁ ଅଗଷ୍ଟ ମାସରେ ପ୍ରକାଶିତ ରିପୋର୍ଟ ଅନୁସାରେ ଏହା ୪.୮ ପ୍ରତିଶତକୁ ଛୁଇଁଛି ଏବଂ ଏହା ଲଗାତାର ଜାନୁୟାରୀ ମାସରୁ ବଢ଼ି ଚାଲିଛି। ଜାନୁୟାରୀ ମାସରେ ଏହା ୨.୭୪ ପ୍ରତିଶତ ଥିଲା। ଫେବୃୟାରୀରେ ମୁଦ୍ରାସ୍ଫିତୀ ବଢ଼ି ୩.୨୧%ରେ ପହଞ୍ଚିଲା। ମାର୍ଚ୍ଚ ମାସରେ ମୁଦ୍ରାସ୍ଫିତୀ ଅନୁଭବ ହେଲା। ୩.୪୦%ରେ ସିପିଆଇ ରହିଲେ ବି ଏହା ଅର୍ଥନୀତିକୁ ପ୍ରଭାବିତ କରି ନଥିଲା। ଜୁନ୍ରେ ସିପିଆଇ ବଢ଼ି ୪.୩୭% ହେଲା। ଜୁଲାଇରେ ୪.୪୫% ଏବଂ ଅଗଷ୍ଟରେ ୪.୮୨%ରେ ପହଞ୍ଚିଲା, ଯାହା ୨୦ ମାସର ରେକର୍ଡକୁ ଧୂଳିସାତ କରିଦେଲା। ଏହି ସମୟରେ ଖାଦ୍ୟ ମୁଦ୍ରାସ୍ଫୀତି ହାର ୫.୯୫%ରେ ପହଞ୍ଚିବା ସାଧାରଣ ପକେଟକୁ ଅତ୍ୟନ୍ତ ବାଧା ଦେଇଥିଲା। ଗଲା ୮ ମାସ ଭିତରେ ସିପିଆଇ ଦ୍ୱିଗୁଣିତ ହେବାର ଟ୍ରେଣ୍ଡ ଆଗକୁ ଅର୍ଥନୀତି ପାଇଁ କାଳ ସାଜି ପାରେ। ଏଣୁ ଅର୍ଥନୀତିକୁ ନିୟନ୍ତ୍ରଣରେ ରଖିବା ପାଇଁ ରିଜର୍ଭ ବ୍ୟାଙ୍କ ରେପୋ ରେଟ ବଢ଼ାଇ ପାରେ ବୋଲି ଚିନ୍ତା ପ୍ରକଟ କରାଯାଇଛି। ଏପରିକି ଅକ୍ଟୋବର ଏବଂ ଡିସେମ୍ବର ଦୁଇଟିଯାକ ତ୍ରୟମାସିକରେ .୨୫ ବେସିସ ପ୍ରତିଶତ ଲେଖାଏଁ ବୃଦ୍ଧି ପାଇବାର ଆଶଙ୍କା କରିଛି ଏଚଏସ୍ବିସି ଗ୍ଲୋବାଲ ରିସର୍ଚ୍ଚ।
ସେହିପରି ବୈଦେଶିକ ମୁଦ୍ରା ବିନିମୟ ଏବଂ ଖାଦ୍ୟ ମୁଦ୍ରାସ୍ଫୀତିକୁ ନିୟନ୍ତ୍ରଣ କରିବା ଲାଗି ୨୦୨୬ ଶେଷ ଆଡ଼କୁ .୫୦ ବେସିସ ପଏଣ୍ଟ ରେପୋରେଟ୍ ବୃଦ୍ଧି ହୋଇପାରେ ବୋଲି ଆଶଙ୍କା କରିଛି ମିତ୍ସୁବିସି ୟୁଏଫ୍ ଫାନାନ୍ସିଆଲ ଗ୍ରୁପ। ଏହି ଆଶଙ୍କାକୁ ମଧ୍ୟ ୟୁନିୟନ ବ୍ୟାଙ୍କ ଅଫ ଇଣ୍ଡିଆ ଗବେଷଣା ପକ୍ଷରୁ ସମର୍ଥନ କରାଯାଇଛି। ଘରୋଇ କାରବାର ଏବଂ ୟୁଏସ୍ ଫେଡେରାଲ ରିଜର୍ଭ କାରଣରୁ ଏପରି ପରିସ୍ଥିତି ସୃଷ୍ଟି ହୋଇପାରେ। ଇକୋନୋମିକ ଟାଇମ୍ସ, ଫାଇନାନ୍ସିଆଲ ଏକ୍ସପ୍ରେସ, ରେଡିଫ୍ ବିଜନେସ୍ ଭଳି ସଂସ୍ଥା ମଧ୍ୟ ଏହି ରେପୋହାର ଅଭିବୃଦ୍ଧି ନେଇ ଆଶଙ୍କା ବ୍ୟକ୍ତ କରିଛନ୍ତି।
କିନ୍ତୁ ଷ୍ଟେଟ ବ୍ୟାଙ୍କ ଅଫ ଇଣ୍ଡିଆ ଗବେଷଣା ଟିମ୍ କିଛି ଅଲଗା ମତବ୍ୟକ୍ତ କରିଛନ୍ତି। ଘରୋଇ କ୍ଷେତ୍ରରେ ଯେଉଁ ମୁଦ୍ରାସ୍ଫିତୀ ଦେଖିବାକୁ ମିଳିଛି ତାହା ୫% ତଳକୁ ଥିବାରୁ କୌଣସି ପ୍ରକାରେ ବ୍ୟାଙ୍କ ଉପରେ ଏହାର ପ୍ରଭାବ ପଡିବ ନାହିଁ ବୋଲି କହିଛି ଏସ୍ବିଆଇ। ଏବେ ମୂଳ ମୁଦ୍ରାସ୍ଫିତୀ ୪.୩% ପ୍ରତିଶତ ଥିବାରୁ ଏହା ଅର୍ଥନୀତି ଉପରେ ବ୍ୟାପକ ପ୍ରଭାବ ପକାଇବ ନାହିଁ। ପୁଣି ଯଦି ମୁଦ୍ରାସ୍ଫିତୀକୁ ନିୟନ୍ତ୍ରଣ କରି ନପାରି ରିଜର୍ଭ ବ୍ୟାଙ୍କ ରେପୋ ରେଟ ବୃଦ୍ଧି କରନ୍ତି ତେବେ ଏହା ସରକାରଙ୍କ ଆର୍ଥିକ ପରିଚାଳନା ପ୍ରତି ଏକ ଶକ୍ତ ଧକ୍କା ହେବ ବୋଲି ବିଚାର କରାଯାଉଛି। ଏହା ହେଲେ, ରାଜନୀତିକ ସ୍ତରରେ ବ୍ୟାପକ ପ୍ରଭାବ ପଡ଼ିବ। ପୁଣି ପ୍ରଧାନମନ୍ତ୍ରୀ ମୋଦୀଙ୍କ ନେତୃତ୍ୱାଧୀନ ସରକାର ଦେଶର ଅର୍ଥନୀତିକ ପ୍ରଗତି ପାଇଁ ଅଧିକ ସଚେତନ ଥିବାରୁ ରେପୋରେଟ ବୃଦ୍ଧି ପକ୍ଷରେ ନିଜର ମତ ରଖିବେ ନାହିଁ। ଯଦି ତାହା ହୁଏ ତେବେ ସମସ୍ତ ଆଶଙ୍କା ପଛକୁ ଠେଲି ହୋଇ ପୁଣି ରୋପୋ ହାର ଷଷ୍ଠଥର ଲାଗି ଅପରିବର୍ତ୍ତିତ ରହିବ।